

Seguro auto cobre granizo? O que fazer após uma tempestade
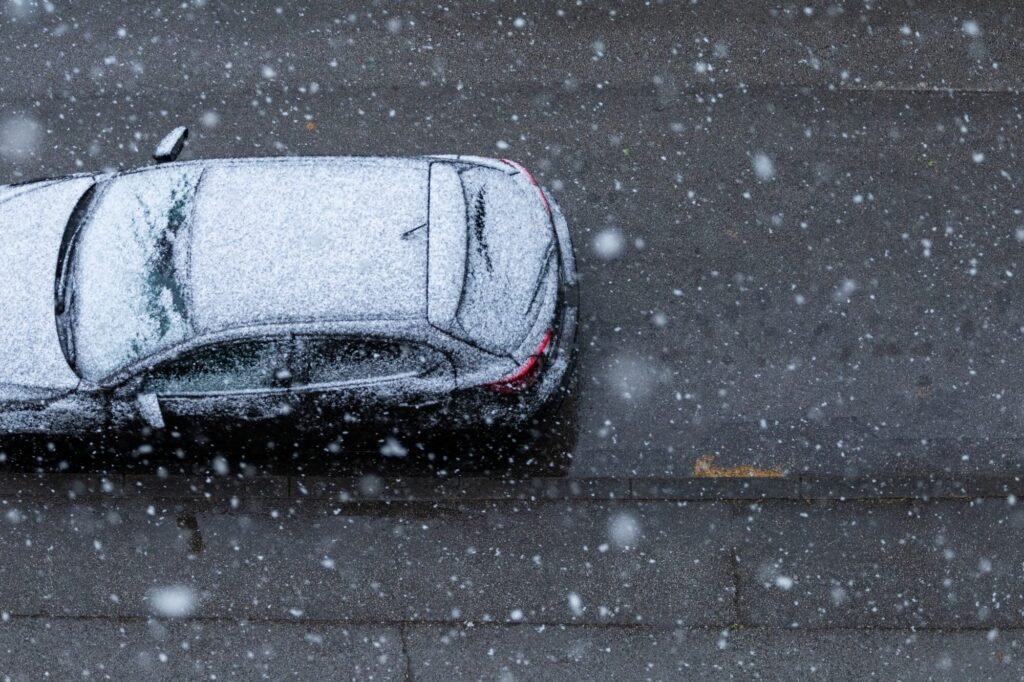
O seguro auto pode cobrir danos causados por granizo, mas a indenização depende das coberturas contratadas e das condições previstas na apólice.
Por isso, encontrar o carro cheio de amassados ou com os vidros danificados depois de uma tempestade não significa que o prejuízo será automaticamente indenizado. O primeiro passo é conferir a apólice e comunicar o ocorrido à seguradora ou à corretora.
Também é importante não correr para a oficina antes de receber orientação. Registrar os danos e seguir os procedimentos previstos no contrato facilita a análise do sinistro e evita intervenções que possam prejudicar a avaliação.
Veja o que fazer após uma chuva de granizo e quais pontos revisar no seu seguro antes dos períodos de tempestades fortes!
Seguro auto cobre granizo?
O seguro auto cobre granizo quando esse risco está previsto entre as coberturas contratadas. A SUSEP inclui a queda de granizo entre os eventos que podem fazer parte da proteção oferecida por seguros de automóveis, mas ressalta que diferentes riscos podem ser contratados separadamente ou em conjunto.
Na Humber Seguros, o Seguro Auto pode proteger contra danos da natureza, além de colisão, incêndio, roubo, furto, inundação e queda de objetos. As coberturas são personalizadas conforme as necessidades do segurado.
Isso significa que a resposta definitiva está na apólice. É preciso verificar se danos da natureza ou granizo estão contemplados, quais são os limites previstos e se existe participação do segurado no reparo.
O que fazer se o carro for danificado por granizo?
Depois de uma tempestade, registre os danos e comunique o sinistro antes de autorizar reparos. Esse cuidado permite que a seguradora avalie a ocorrência conforme as regras do contrato e indique os próximos passos.
A SUSEP orienta que, nos casos de indenização parcial, o segurado avise imediatamente a seguradora e o corretor, faça o aviso de sinistro e aguarde autorização prévia antes da realização dos consertos.
Algumas atitudes ajudam nesse processo. Veja!
Registre fotos dos danos
Fotografe o veículo de diferentes ângulos, mostrando a carroceria inteira e também detalhes dos locais atingidos. Se houver amassados no capô, teto, porta-malas ou laterais, faça registros próximos e mais amplos.
Também vale guardar informações sobre a data e o local da tempestade. O objetivo é documentar o estado do automóvel antes de qualquer intervenção.
Verifique vidros e carroceria
O granizo pode provocar pequenas marcas, amassados maiores ou atingir para-brisa, vidro traseiro e outros componentes.
Faça uma inspeção visual com cuidado, mas não tente desmontar peças ou corrigir amassados por conta própria. Além disso, vale conferir se a apólice possui proteção específica para vidros, já que essa cobertura pode ter regras próprias.
A SUSEP cita reparo ou substituição de vidros entre as coberturas adicionais que podem ser contratadas no seguro automóvel.
Comunique o ocorrido
Entre em contato com a seguradora ou com sua corretora para fazer o aviso do sinistro. Informe o que aconteceu e siga as orientações para envio de documentos, vistoria e encaminhamento à oficina.
Manter o comprovante do aviso também é recomendado pela SUSEP, inclusive com o registro da data em que a comunicação foi recebida.
Posso consertar o carro antes de falar com a seguradora?
O ideal é não iniciar o reparo antes da orientação e, quando aplicável, da autorização da seguradora. O procedimento é importante porque o veículo pode precisar passar por vistoria ou avaliação do orçamento antes do início do serviço.
Nos casos de indenização parcial, a SUSEP orienta que o segurado aguarde autorização prévia para que os consertos sejam realizados. A oficina utilizada também pode depender das regras do contrato, que podem prever rede referenciada ou possibilidade de livre escolha.
Isso é relevante em danos por granizo. Muitos amassados podem parecer apenas estéticos, mas o custo total do reparo deve ser avaliado de forma conjunta.
Se o veículo tiver condições inseguras de circulação, como para-brisa gravemente comprometido, peça orientação antes de dirigir até uma oficina.
Como a seguradora avalia os danos causados pelo granizo?
A análise busca verificar a extensão dos danos e sua relação com o evento informado no sinistro. Dependendo da seguradora e do contrato, essa avaliação pode envolver vistoria do automóvel, fotografias, orçamento da oficina e conferência das coberturas.
Em uma tempestade de granizo, podem ser considerados danos em diferentes partes do veículo, como teto, capô, porta-malas, laterais e vidros.
A partir dessa análise, é possível determinar se o prejuízo se enquadra como uma avaria passível de indenização parcial ou se atende a algum outro critério previsto no contrato.
A SUSEP esclarece que os critérios para indenização integral e parcial devem estar estabelecidos nas condições contratuais. Também destaca que prejuízos associados a riscos excluídos ou avarias anteriores constatadas em vistoria podem não ser indenizados.
Por isso, uma marca que já existia antes da tempestade não deve ser confundida com o dano causado pelo granizo.
Existe franquia quando o granizo danifica o carro?
Pode existir franquia, dependendo da cobertura e das condições contratadas. A franquia representa uma parte do prejuízo que fica sob responsabilidade do segurado quando ocorre determinado sinistro.
A SUSEP explica que as regras de aplicação da franquia devem constar nas condições contratuais e que diferentes coberturas podem ter formas próprias de participação. Em itens como vidros, faróis e retrovisores, por exemplo, a franquia pode ser aplicada por item ou de outra forma prevista no contrato.
Imagine que o granizo tenha provocado vários amassados na carroceria. Se o reparo estiver dentro de uma cobertura sujeita à franquia, o segurado poderá precisar arcar com a parcela definida no seguro.
Já quando há um dano específico ao para-brisa e uma cobertura própria para vidros, podem valer regras diferentes das aplicadas à carroceria.
Por isso, o valor da franquia deve ser conferido antes do reparo e, de preferência, ainda na contratação do seguro.
Como saber se vale a pena acionar o seguro por causa do granizo?
A decisão depende do custo do reparo, da franquia aplicável e das condições da apólice. Quando o dano é pequeno, o orçamento pode ficar próximo ou abaixo do valor que caberia ao segurado.
Nesse caso, é importante comparar os valores antes de decidir. Já quando vários painéis da carroceria ou vidros foram atingidos, o prejuízo pode se tornar significativamente maior.
O corretor pode ajudar a interpretar a cobertura e esclarecer como a franquia funciona para aquela ocorrência específica.
Também é importante não presumir que todo dano causado pela mesma tempestade será tratado da mesma maneira. Carroceria e vidros, por exemplo, podem estar vinculados a coberturas diferentes.
Por que revisar o seguro auto antes do período de chuvas?
Revisar a apólice antes das tempestades permite descobrir se o veículo está protegido contra os riscos aos quais realmente está exposto. Esperar o granizo acontecer para descobrir que determinada cobertura não foi contratada pode resultar em um prejuízo inesperado.
A Humber destaca que o seguro auto pode ser personalizado conforme as necessidades do motorista e do veículo, incluindo proteção contra danos da natureza e benefícios adicionais, como vidros, carro reserva e assistência 24 horas.
Na revisão, confira principalmente:
- cobertura para danos da natureza e granizo;
- valor da franquia;
- proteção para vidros;
- regras para escolha de oficina;
- limites e exclusões;
- assistência disponível durante o sinistro.
A localização do veículo também deve entrar nessa análise. Se o carro circula ou fica estacionado em regiões mais expostas a tempestades, alagamentos ou granizo, esses riscos merecem atenção na montagem da proteção.
O seguro não impede a ocorrência da tempestade, mas pode reduzir o impacto financeiro quando o evento está contemplado na apólice.
Quer revisar a proteção do seu veículo? Conheça o Seguro Auto da Humber Seguros e avalie quais coberturas fazem sentido para os riscos da sua rotina!
Perguntas frequentes sobre seguro auto e granizo
Seguro auto sempre cobre chuva de granizo?
Não. A queda de granizo pode fazer parte das coberturas do seguro automóvel, mas é necessário verificar se esse risco está contemplado na apólice contratada.
Granizo no carro dá perda total?
Pode acontecer em situações de danos muito elevados, mas não existe perda total apenas porque houve granizo. A caracterização da indenização integral depende dos critérios previstos nas condições contratuais e do valor dos prejuízos apurados.
Preciso pagar franquia por danos de granizo?
Pode ser necessário, conforme a cobertura utilizada e as condições do seguro. O valor e a forma de aplicação da franquia devem estar informados no contrato.
O seguro auto cobre vidro quebrado pelo granizo?
Depende da apólice. A cobertura para reparo ou substituição de vidros pode ser contratada adicionalmente e ter regras e franquias próprias.
O que devo fazer primeiro depois de uma tempestade de granizo?
Registre os danos, evite iniciar reparos e comunique o sinistro à seguradora ou à corretora. Depois, siga as orientações para vistoria, orçamento e conserto.